
 Photo
 Video
ശമ്പളത്തിൽ നിന്ന് എത്ര സേവ് ചെയ്യണം? അറിയാം 3 തരം നിക്ഷേപകരെക്കുറിച്ച്
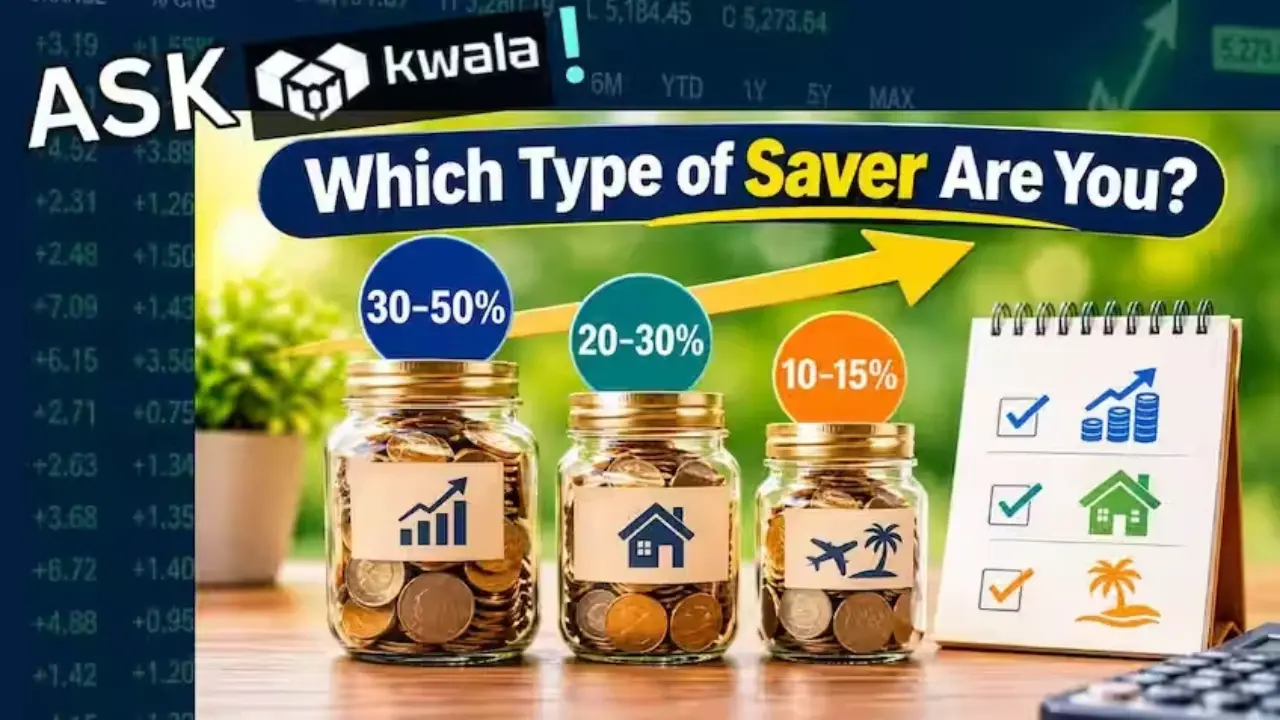
സമ്പാദ്യ ശീലങ്ങളെ അടിസ്ഥാനമാക്കി നിക്ഷേപകരെ മൂന്ന് വിഭാഗങ്ങളായി സാമ്പത്തിക വിദഗ്ധർ തരംതിരിച്ചിരിക്കുന്നു.
സമ്പാദ്യ ശീലമുള്ളവരാണ് ഇന്ന് മിക്ക ആളുകളും. സുരക്ഷിതമായ ഒന്നിൽ ഭാവിയിലേക്കായി നിക്ഷേപിക്കുക എന്നതിനെ ഇന്ന് എല്ലാവരും അത്രയേറെ പ്രധാന്യത്തോടെയാണ് കാണുന്നത്. എന്നാൽ സാമ്പത്തിക ആസൂത്രണത്തിന് ലക്ഷ്യമിടുന്ന തുടക്കക്കാർ നേരിടുന്ന ഏറ്റവും വലിയ ചോദ്യങ്ങളിൽ ഒന്നാണ് അതിനായി എത്ര രൂപ മാറ്റി വയ്ക്കണമെന്നത്.
ഓരോ വ്യക്തികളുടെയും സമ്പാദ്യ ശീലത്തെ അടിസ്ഥാനമാക്കി സാമ്പത്തിക വിദഗ്ദ്ധർ ആളുകളെ മൂന്നായിട്ടാണ് തരംതരിച്ചിരിക്കുന്നത്. അഗ്രസീവ് സേവേഴ്സ് (Aggressive Savers), മോഡറേറ്റ് സേവേഴ്സ് (Moderate Savers), ലൈഫ്സ്റ്റൈൽ സേവേഴ്സ് എന്നിങ്ങനെയാണ് ആ മൂന്ന് വിഭാഗം.
അഗ്രസീവ് സേവേഴ്സ്
പെട്ടെന്നുള്ള ഉപയോഗത്തേക്കാൾ അല്ലെങ്കിൽ നിലവിലുള്ള ജീവിതരീതിയെക്കാൾ ദീർഘകാല (ഭാവിയിലെ) സാമ്പത്തിക വളർച്ചയ്ക്കും സാമ്പത്തിക സ്വാതന്ത്ര്യത്തിനും മുൻഗണന നൽകുന്നതാണ് അഗ്രസീവ് സാവേഴ്സ്. വലിയ റിസ്ക് എടുത്തുകൊണ്ട് പരമാവധി മൂലധന വളർച്ച കൈവരിക്കുക എന്നതാണ് ഇവർ ലക്ഷ്യമിടുന്നത്. ഇതിനായി ഒരു കർശനമായ ബജറ്റ് ശൈലി തന്നെ ഇവർ പിന്തുടരുന്നു. വരുമാനത്തിന്റെ വലിയൊരു പങ്ക് തന്നെ ഇവർ മാറ്റിവയ്ക്കുന്നു. കാലക്രമേണ പണപ്പെരുപ്പത്തെ പോലും മറികടക്കുന്ന രീതിയിലുള്ള ഒരു വളർച്ചയാണ് ലക്ഷ്യം.
മോഡറേറ്റ് സേവേഴ്സ്
നിലവിലെ ജീവിതരീതിയും ഭാവി നിക്ഷേപവും ഒരുപോലെ മുന്നോട്ടുകൊണ്ടുപോകുന്നതിനാണ് മോഡറേറ്റ് സേവേഴ്സ് ഊന്നൽ നൽകുന്നത്. സ്വന്തമായൊരു വീട്, മക്കളുടെ ഉന്നത വിദ്യാഭ്യാസം തുടങ്ങിയ കൃത്യമായ ജീവിത ലക്ഷ്യങ്ങളെ അടിസ്ഥാനമാക്കിയാണ് ഇക്കൂട്ടർ സാമ്പത്തിക ആസൂത്രണം നടത്തുന്നത്. ദൈനംദിന ആവശ്യങ്ങൾക്കും ഇവർ ആവശ്യമായ പണം സൂക്ഷിക്കും. അതിനോടൊപ്പം തന്നെ ഇടക്കാല സാമ്പത്തിക ലക്ഷ്യങ്ങൾ കൈവരിക്കുന്നതിന് വേണ്ടി കൃത്യമായ തോതിൽ സമ്പാദ്യം വളർത്തിയെടുക്കുകയും ചെയ്യും.
ലൈഫ്സ്റ്റൈൽ സേവേഴ്സ്
ഭാവി സമ്പാദ്യത്തേക്കാൾ ഇന്നത്തെ ജീവിതസൗകര്യങ്ങൾക്ക് പ്രാധാന്യം നൽകുന്നവരാണ് ലൈഫ്സ്റ്റൈൽ സേവേഴ്സ്. ദിനംപ്രതിയുള്ള അനാവശ്യമല്ലാത്ത ചെലവുകളിൽ വിട്ടുവീഴ്ച ചെയ്യാതെ തന്നെ ഭാവിയിലെ അടിസ്ഥാന ആവശ്യങ്ങൾക്ക് സുരക്ഷിതമായ അടിത്തറയൊരുക്കുക എന്നതാണ് ഇവരുടെ സാമ്പത്തിക ലക്ഷ്യം.
പണപ്പെരുപ്പം മൂലം നിങ്ങളുടെ നിക്ഷേപങ്ങളിൽ നിന്നുള്ള ആദായത്തിന്റെ യഥാർത്ഥ മൂല്യം കുറയുന്നു. സ്ഥിരനിക്ഷേപങ്ങളിൽ നിന്നുള്ള നിശ്ചിത വരുമാനത്തിന്റെ മൂല്യം കുറയ്ക്കുമ്പോൾ ദീർഘകാല ഇക്വിറ്റി നിക്ഷേപങ്ങൾക്ക് പണപ്പെരുപ്പം കൂടുതൽ വളർച്ച നൽകുകയാണ് ചെയ്യുന്നത്. സമ്പത്ത് സുരക്ഷിതമായി നിലനിർത്താൻ കൃത്യമായ 'അസറ്റ് അലോക്കേഷൻ' (Asset Allocation) ആവശ്യമാണ്. ഉദാഹരണമായി ഫിക്സഡ് ഡെപ്പോസിറ്റുകളിൽ 70% പണം നിക്ഷേപിക്കുന്നവർക്ക് പണപ്പെരുപ്പം മൂലം യഥാർത്ഥ ലാഭം ലഭിക്കാതെ പോകുന്നു. എന്നാൽ ഓഹരികളിൽ 80% തുക നിക്ഷേപിക്കുന്നവർക്ക് വിലക്കയറ്റത്തെ മറികടന്ന് മികച്ച വളർച്ച നേടാൻ സാധിക്കും. പണപ്പെരുപ്പത്തെ മറികടക്കുന്നതിനായി, നിക്ഷേപകർ തങ്ങളുടെ ലക്ഷ്യങ്ങൾക്കനുസരിച്ച് ഇക്വിറ്റി പങ്കാളിത്തം ഉറപ്പാക്കണമെന്ന് ക്വാലാ ഇന്റൽ വ്യക്തമാക്കുന്നു.
ഓരോ വിഭാഗത്തിലുള്ള സമ്പാദ്യക്കാരും പ്രതിമാസ വരുമാനത്തിൽ നിന്ന് എത്ര തുക വീതം മാറ്റി വെക്കണം? കൃത്യമായ കണക്കുകളുമായി ക്വാലാ ഇന്റൽ (Kwala Intel)
More from Zee Malayalam